บทความ 09 · อ่านประมาณ 6 นาที
ถาม AI เรื่องเงินได้ง่ายขึ้น แล้วเรายังต้องรู้อะไร
ในบทความนี้
ลองพิมพ์ถามแชตบอตว่า "เงินสำรองฉุกเฉินควรมีเท่าไร" หรือ "กองทุนรวมดัชนีคืออะไร" จะได้คำตอบที่เรียบเรียงดีภายในไม่กี่วินาที
คำถามที่น่าคิดกว่าคือ ถ้าคำตอบหาได้ง่ายขนาดนี้ อะไรยังทำให้การตัดสินใจเรื่องเงินจริงยากอยู่ และเรายังต้องรู้อะไรเอง
บทความนี้เป็นมุมมองของผม ไม่ใช่ผลวิจัย ผมแยกให้เห็นว่าส่วนไหนคือสิ่งที่สังเกตได้ และส่วนไหนคือการคาดการณ์
สิ่งที่สังเกตได้แล้ว
- คำอธิบายพื้นฐานหาได้ง่าย ทั้งจากหน่วยงานทางการ สื่อการเรียนออนไลน์ และเครื่องมือ AI ที่ตอบเป็นภาษาไทยได้
- การลงทุนเริ่มได้ผ่านแอปไม่กี่ขั้นตอน ระยะห่างระหว่าง "รู้จักชื่อสินทรัพย์" กับ "ซื้อได้จริง" สั้นลงมาก
- คำตอบจาก AI ผิดได้ อาจใช้ข้อมูลเก่า เช่น อัตราภาษีหรือเกณฑ์ที่เปลี่ยนไปแล้ว อาจตอบตามบริบทประเทศอื่น หรืออ้างแหล่งข้อมูลและตัวเลขที่ไม่มีอยู่จริงด้วยน้ำเสียงมั่นใจ
- เล่าข้อมูลส่วนตัวให้ครบ ก็ยังไม่รับประกันว่าคำแนะนำจะถูก แม้เครื่องมือบางตัวอ่านเอกสารหรือแสดงแหล่งอ้างอิงได้ ก็ยังอาจคำนวณหรือตีความสถานการณ์ผิด จึงต้องตรวจต้นทางและตรวจตัวเลขอีกครั้ง
สามเรื่องที่ยังต้องมีเอง
1. รู้ตัวเลขของตัวเอง
ถ้าไม่รู้ว่ามีรายจ่ายจำเป็นเดือนละเท่าไร หรือมีหนี้คงค้างเท่าไร ก็ตั้งคำถามที่ดีไม่ได้ และตรวจไม่ได้ว่าคำตอบที่ได้เข้ากับเราหรือไม่
2. ตรวจคำตอบเป็น
รู้ว่าเรื่องไหนต้องเช็กกับแหล่งทางการ เช่น ภาษี กฎหมาย สิทธิประโยชน์ และผลิตภัณฑ์การเงิน และรู้วิธีเปิดดูแหล่งต้นทางจริง ไม่ใช่เชื่อชื่อแหล่งที่คำตอบอ้าง
3. ทนแรงกดดันตอนตัดสินใจ
ความรู้เรื่องการกระจายความเสี่ยงช่วยได้น้อย ถ้าเราขายทุกอย่างทิ้งตอนตลาดลงเพราะตกใจ ทักษะนี้ได้จากการฝึกและประสบการณ์ ไม่ได้มาจากการอ่านคำตอบ
การคาดการณ์ (มุมมองส่วนตัว)
ในอีกสามถึงห้าปีข้างหน้า ผมคิดว่า
- ความรู้แบบท่องจำนิยามจะมีน้ำหนักน้อยลง เพราะเรียกดูได้ทันที
- ทักษะตรวจสอบข้อมูลจะสำคัญขึ้น เมื่อคำตอบที่ฟังดูน่าเชื่อถือมีมากขึ้น ทั้งที่ถูกและผิด
- การฝึกตัดสินใจจะมีค่ามากขึ้น การเรียนที่ให้ได้ลองเลือก เห็นผล และทบทวน จะต่างจากการฟังบรรยายชัดขึ้น
- บทบาทของคนสอนจะเปลี่ยน จากผู้ให้ข้อมูล ไปเป็นผู้ตั้งคำถาม และผู้ช่วยให้คนเห็นนิสัยการเงินของตัวเอง
สิ่งเหล่านี้เป็นการคาดการณ์จากสิ่งที่สังเกตได้ อาจไม่เกิดขึ้นตามนี้ทั้งหมด
ใครได้เปรียบ ใครเสียเปรียบ
ได้เปรียบ: คนที่รู้ตัวเลขของตัวเอง ใช้ AI เป็นผู้ช่วยหาข้อมูลและหาจุดอ่อนในความคิด ตรวจข้อเท็จจริงกับแหล่งต้นทาง แล้วตัดสินใจเองโดยรู้ความเสี่ยง
เสียเปรียบ: คนที่ใช้ AI หรือคนอื่นคิดแทนทั้งหมด หรือรู้ข้อมูลมากแต่ไม่เคยฝึกตัดสินใจภายใต้ความไม่แน่นอน
เตรียมตัวอย่างไร
- ทำงบการเงินของตัวเอง ให้มีตัวเลขจริงไว้ใช้ถามและใช้ตรวจคำตอบ (วิธีทำ)
- ตรวจแหล่งที่มาเสมอ เรื่องภาษี กฎหมาย และผลิตภัณฑ์การเงิน ให้เปิดดูจากหน่วยงานทางการของไทย เช่น กรมสรรพากร ธนาคารแห่งประเทศไทย สำนักงาน ก.ล.ต. และตลาดหลักทรัพย์ฯ
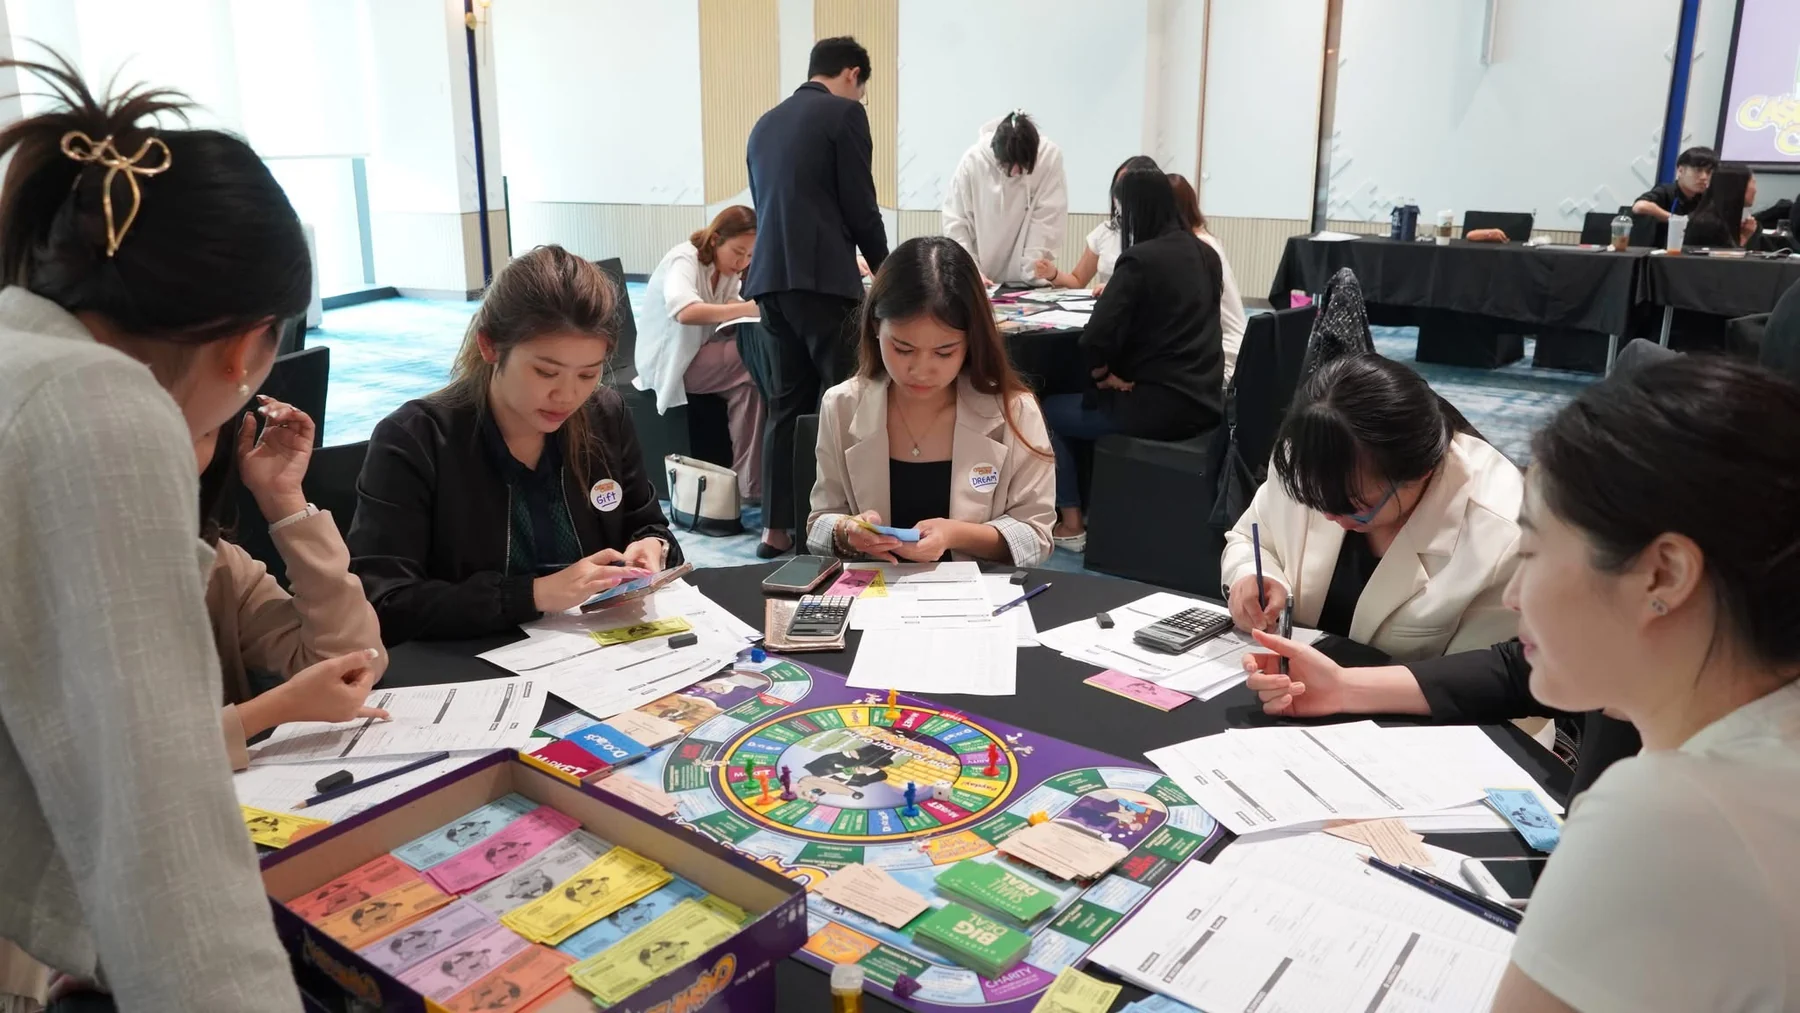
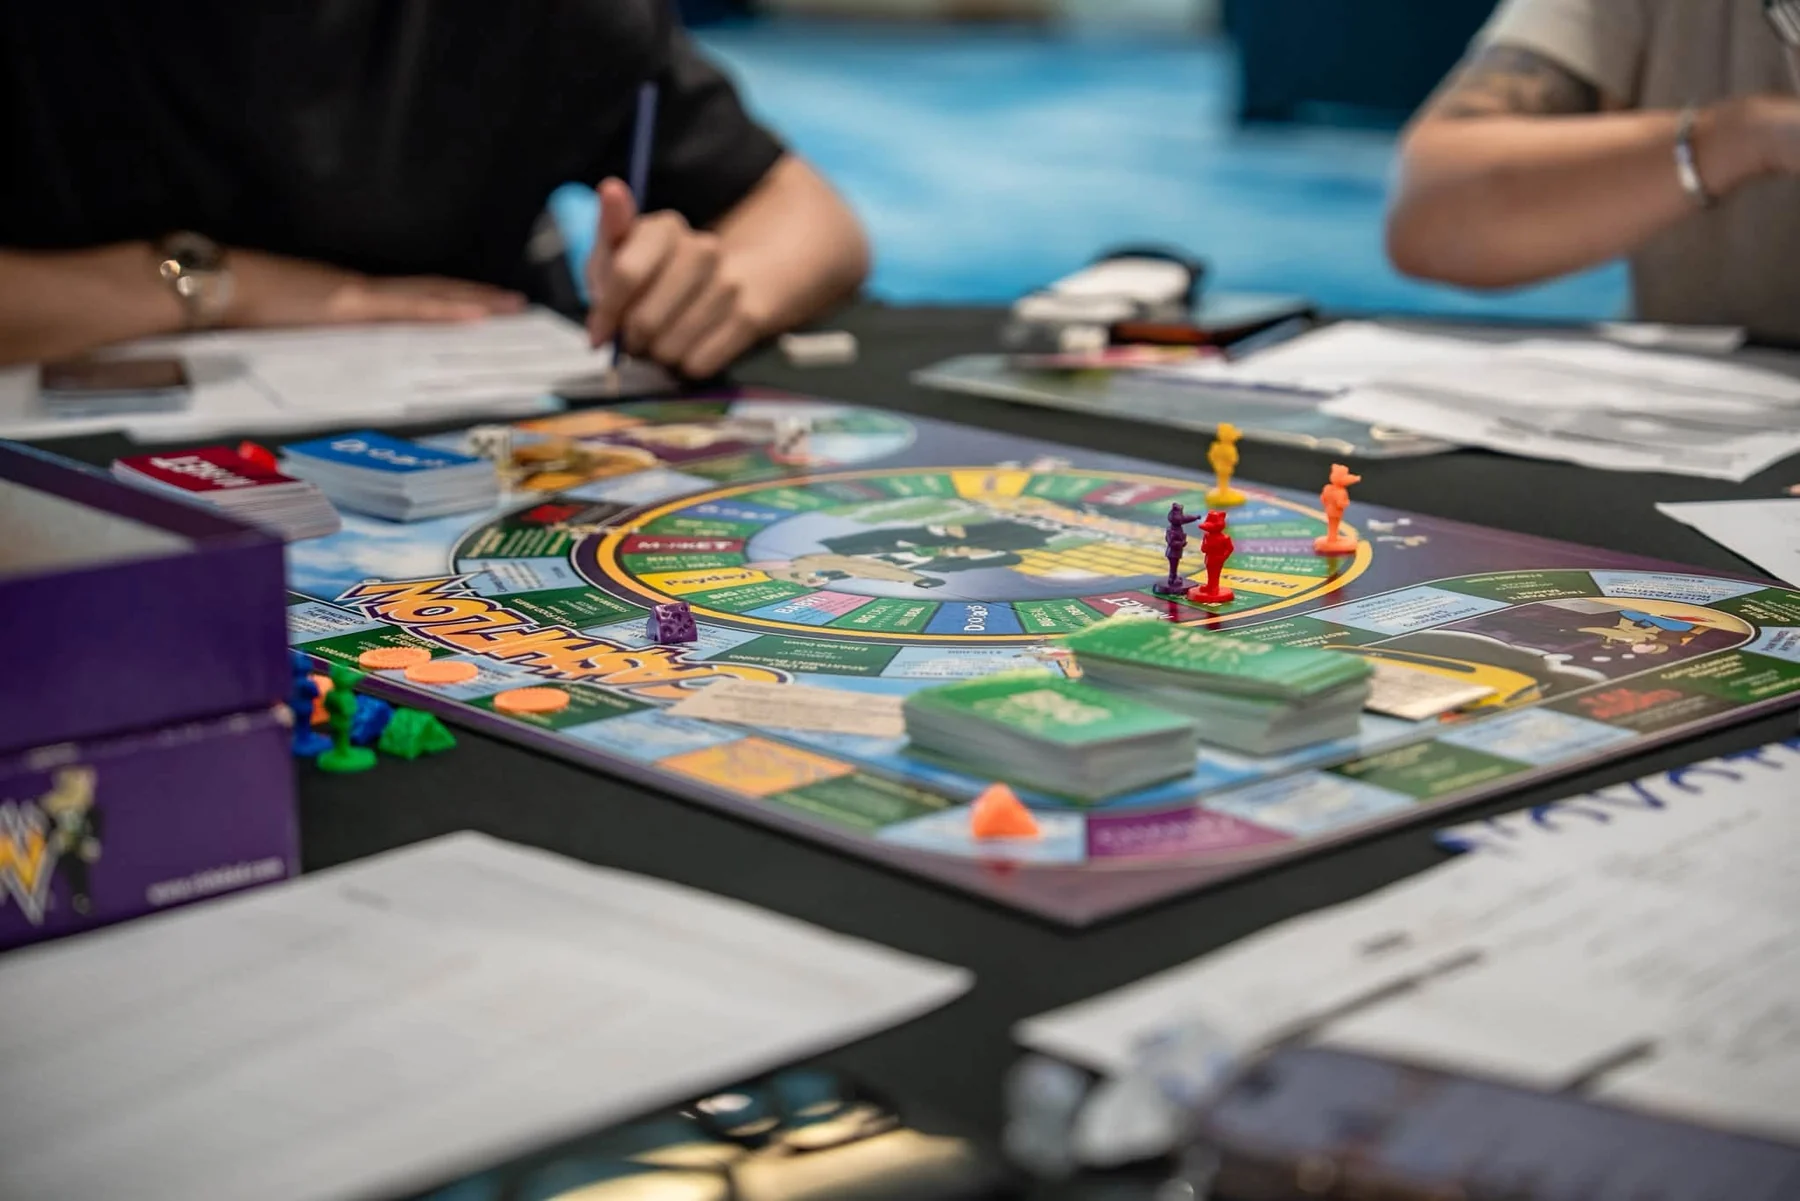
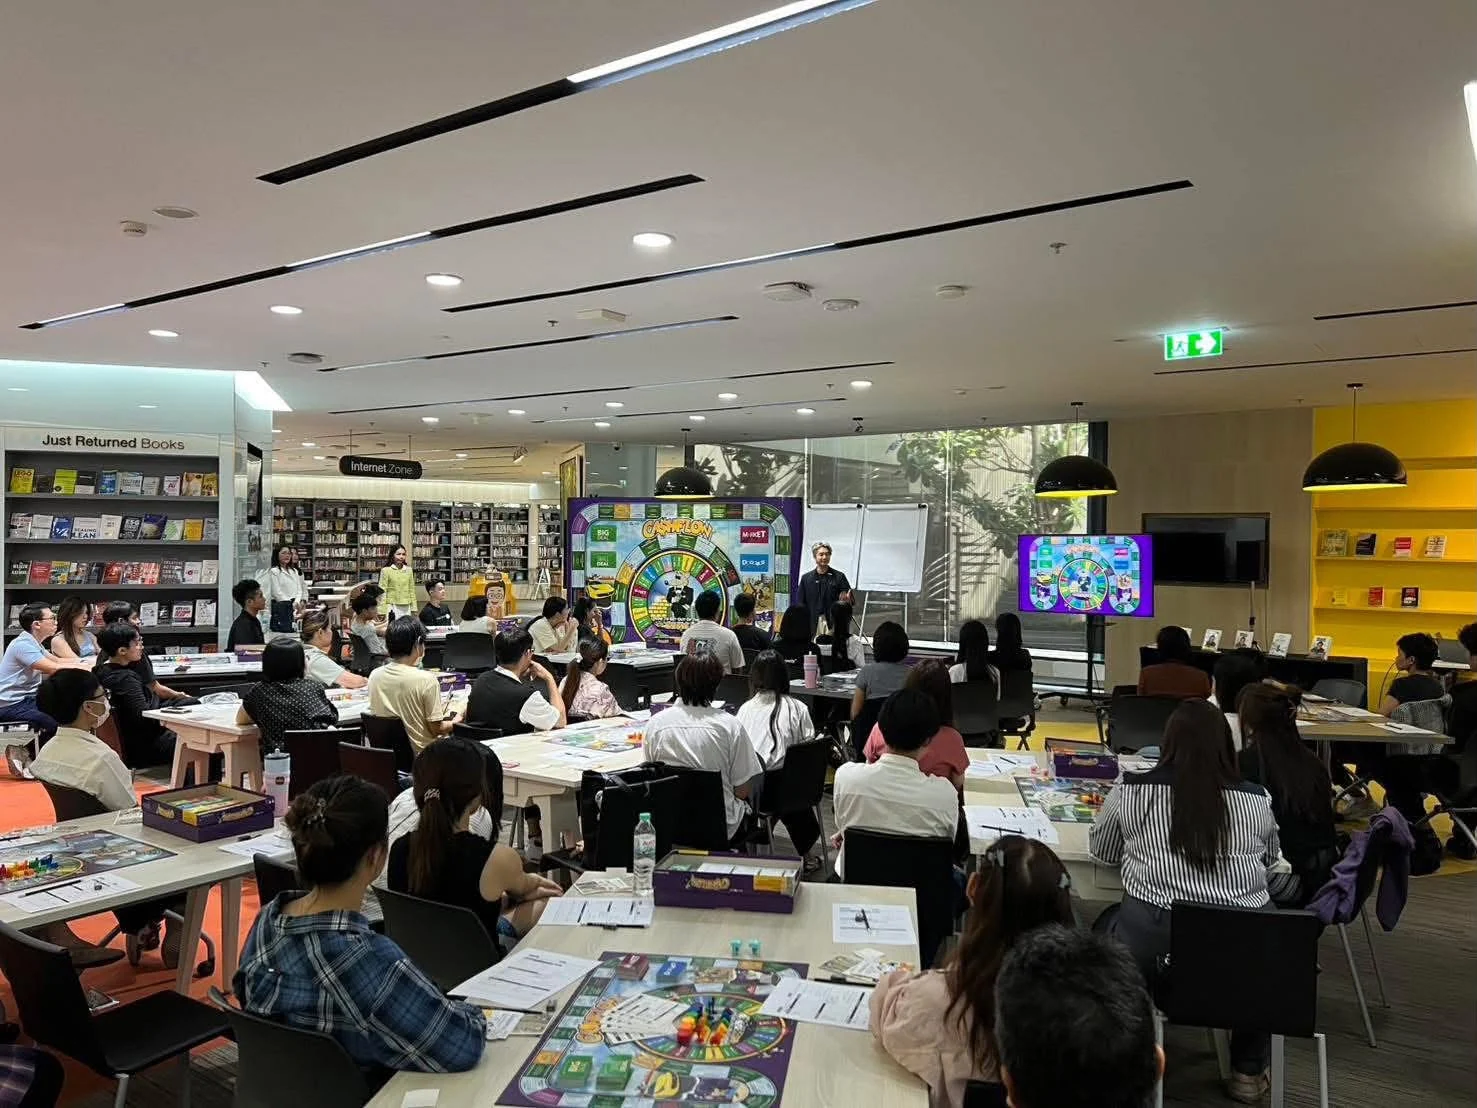
- ฝึกตัดสินใจในเกมก่อนใช้เงินจริง เช่น เกม CASHFLOW ที่ทำให้เห็นผลของการกู้ การซื้อ และการขาดสภาพคล่องในไม่กี่ชั่วโมง (รู้จักเกม)
- ใช้ AI ช่วยคิด ไม่ใช่คิดแทน ลองให้ AI หาจุดอ่อนในแผนของเรา แทนการขอให้มันเลือกให้
คำถามที่พบบ่อย
ใช้ AI วางแผนการเงินได้ไหม
ใช้ช่วยหาข้อมูล อธิบายแนวคิด และตรวจความคิดได้ แต่คำตอบอาจผิดหรือล้าสมัย ต้องตรวจข้อเท็จจริงกับแหล่งทางการ และการตัดสินใจที่กระทบเงินก้อนใหญ่ควรพิจารณาสถานการณ์ของตัวเองอย่างรอบคอบ
ยังต้องเรียนความรู้การเงินไหม ในเมื่อถาม AI ได้ง่าย
ต้องเรียน แต่จุดเน้นเปลี่ยนไป จากการจำนิยาม ไปเป็นการรู้ตัวเลขตัวเอง การตรวจคำตอบ และการฝึกตัดสินใจ