บทความ 02 · อ่านประมาณ 7 นาที
พ่อรวยสอนลูก: แนวคิดหลัก และจุดที่คนมักอ่านคลาดเคลื่อน
ในบทความนี้
พ่อรวยสอนลูก (Rich Dad Poor Dad) ของ Robert Kiyosaki พิมพ์ครั้งแรกในปี 1997 และมีฉบับครบรอบ 25 ปีออกมาในปี 2022 หนังสือเล่าแนวคิดเรื่องสินทรัพย์ หนี้สิน และกระแสเงินสด ผ่านเรื่องของพ่อสองคน
แต่การอ่านจบกับการใช้เงินต่างไปจากเดิมเป็นคนละเรื่องกัน อ่านแล้วฮึกเหิมสองสามวัน จากนั้นทุกอย่างกลับไปเหมือนเดิม เป็นเรื่องที่เกิดขึ้นได้กับใครก็ได้
บทความนี้สรุปแนวคิดหลักของหนังสือ และชวนดูว่าทำไมการ "อ่านจบ" ถึงยังไม่พอ
เรื่องของพ่อสองคน
ผู้เขียนเล่าถึงผู้ใหญ่สองคนในชีวิต คนแรกคือพ่อแท้ ๆ เรียนสูง ทำงานราชการ รายได้ดี แต่การเงินตึงมือมาตลอด อีกคนคือพ่อของเพื่อนสนิท เรียนไม่สูง แต่สร้างธุรกิจและสะสมอสังหาริมทรัพย์
ทั้งสองคนขยันพอกัน สิ่งที่ต่างกันคือวิธีคิดเรื่องเงิน (หน้า FAQ ของ The Rich Dad Company ระบุว่าตัวละคร "พ่อรวย" เป็นตัวละครที่ผสมจากหลายบุคคล)
สรุปหกแนวคิดจากหนังสือ
- รู้ทันอารมณ์เวลาหาเงิน — ความกลัวและความอยากทำให้คนวนอยู่กับการทำงานเพื่อจ่ายบิล หนังสือชวนให้สังเกตอารมณ์ตัวเองก่อนตัดสินใจเรื่องเงิน
- อ่านงบและเข้าใจ Cash flow — ความรู้การเงินเริ่มจากการแยกให้ออกว่าอะไรนำเงินเข้ากระเป๋า อะไรนำเงินออก และอ่านงบการเงินของตัวเองให้เป็น
- สร้างสินทรัพย์ของตัวเอง — อาชีพที่เราทำ ไม่เท่ากับธุรกิจของเรา "ธุรกิจของเรา" ในความหมายของหนังสือคือฝั่งสินทรัพย์ที่เราสะสมเอง
- เข้าใจภาษีและโครงสร้างธุรกิจ — เล่าเรื่องภาษีและโครงสร้างนิติบุคคลในบริบทสหรัฐฯ
- มองหาโอกาสจากความรู้ — ความรู้การเงินช่วยให้มองเห็นโอกาสที่คนอื่นมองข้าม
- เลือกงานที่เพิ่มทักษะ — เลือกงานจากทักษะที่จะได้เรียนรู้ เช่น การขาย การสื่อสาร การบริหาร
ถ้าสรุปแก่นของเล่มเป็นประโยคเดียว คือ นอกจากทำงานเพื่อหาเงินแล้ว ให้ค่อย ๆ สร้างสินทรัพย์ที่ทำให้เงินทำงานแทนเราได้บ้าง
ทำไมอ่านจบแล้วการเงินยังเหมือนเดิม
อาการที่เห็นคือ อ่านจบแล้วยังใช้เงินแบบเดิม
ทางแก้ที่มักนึกถึงก่อน คือคิดว่าตัวเองยัง "มีแรงจูงใจไม่พอ" แล้วไปหาหนังสือเล่มใหม่ หรือคลิปสร้างแรงบันดาลใจเพิ่ม
แต่ถ้ามองแบบคนวางแผนการเงิน ต้นเหตุอาจอยู่ที่อื่น หนังสือให้ กรอบคิด ส่วนการเปลี่ยนพฤติกรรมต้องมีอีกสองอย่าง คือ
- ตัวเลขของตัวเอง ถ้าไม่เคยทำงบรายรับรายจ่ายและงบดุลของตัวเอง แนวคิดในหนังสือก็จะลอยอยู่ ไม่มีจุดให้ลงมือ
- การฝึกตัดสินใจซ้ำ ๆ ความเข้าใจเรื่องสินทรัพย์หรือหนี้จะชัดขึ้นเมื่อได้ลองตัดสินใจแล้วเห็นผลกับตัวเลข
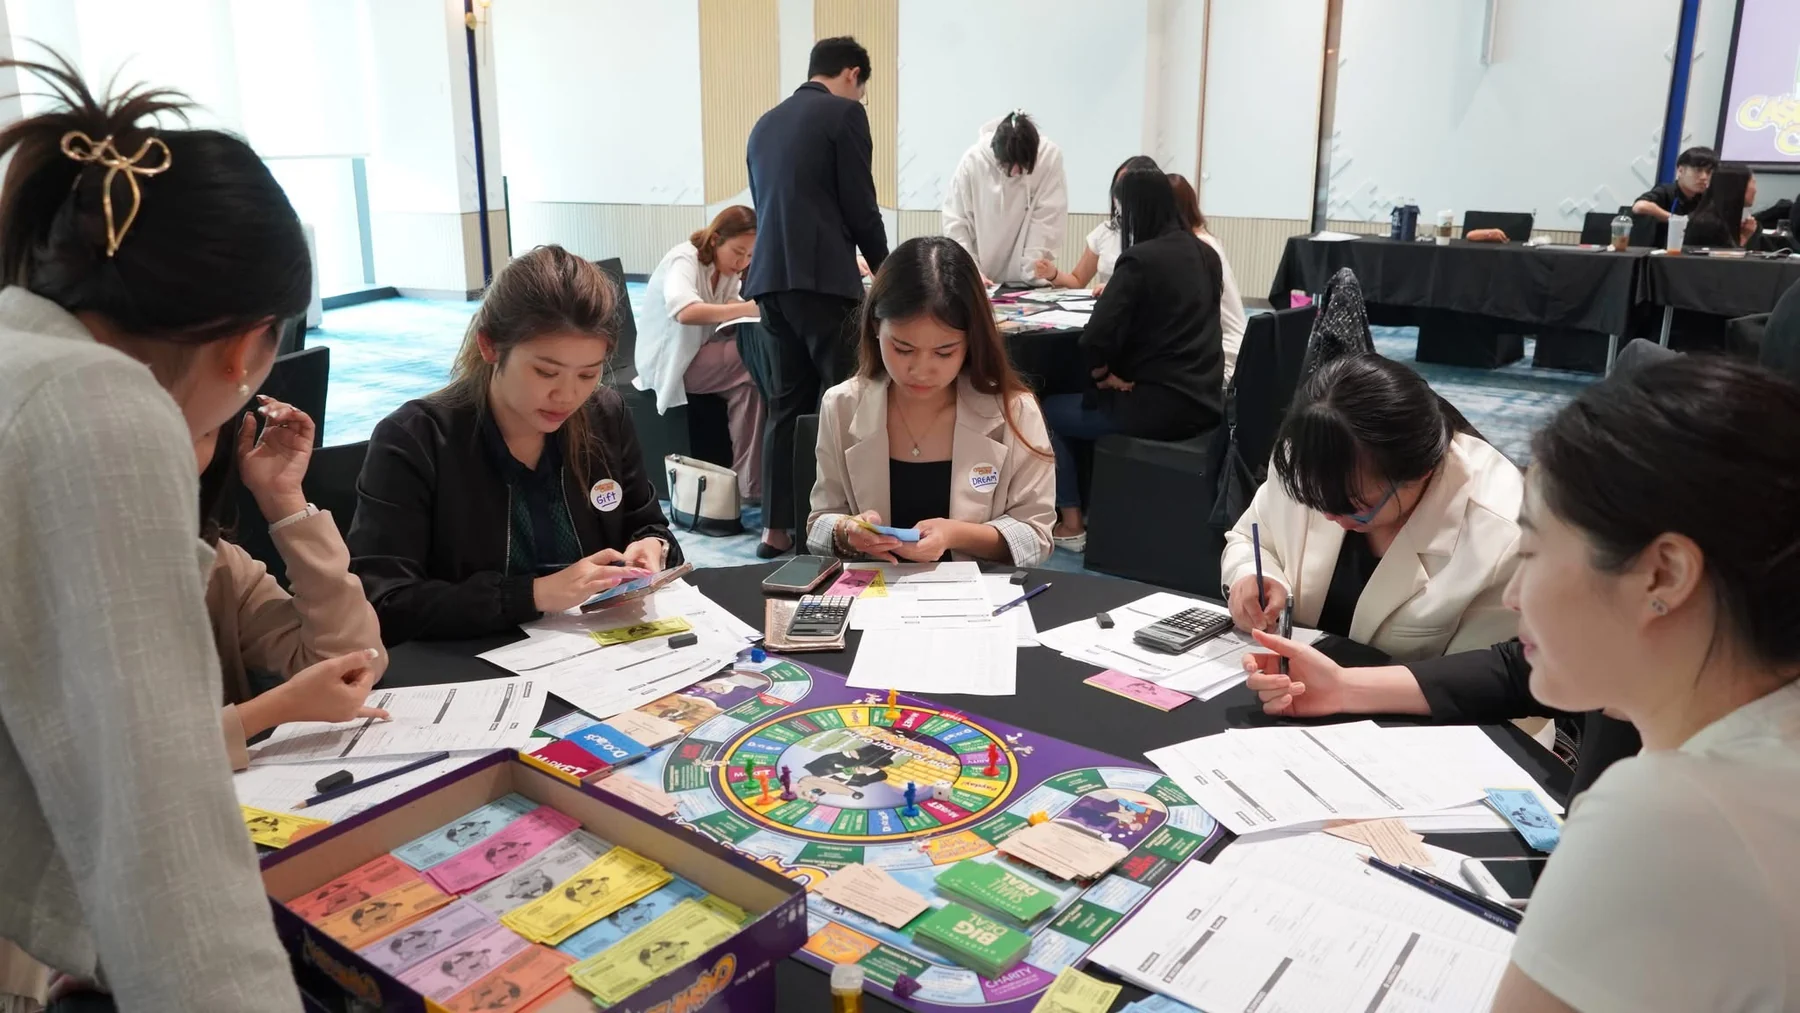
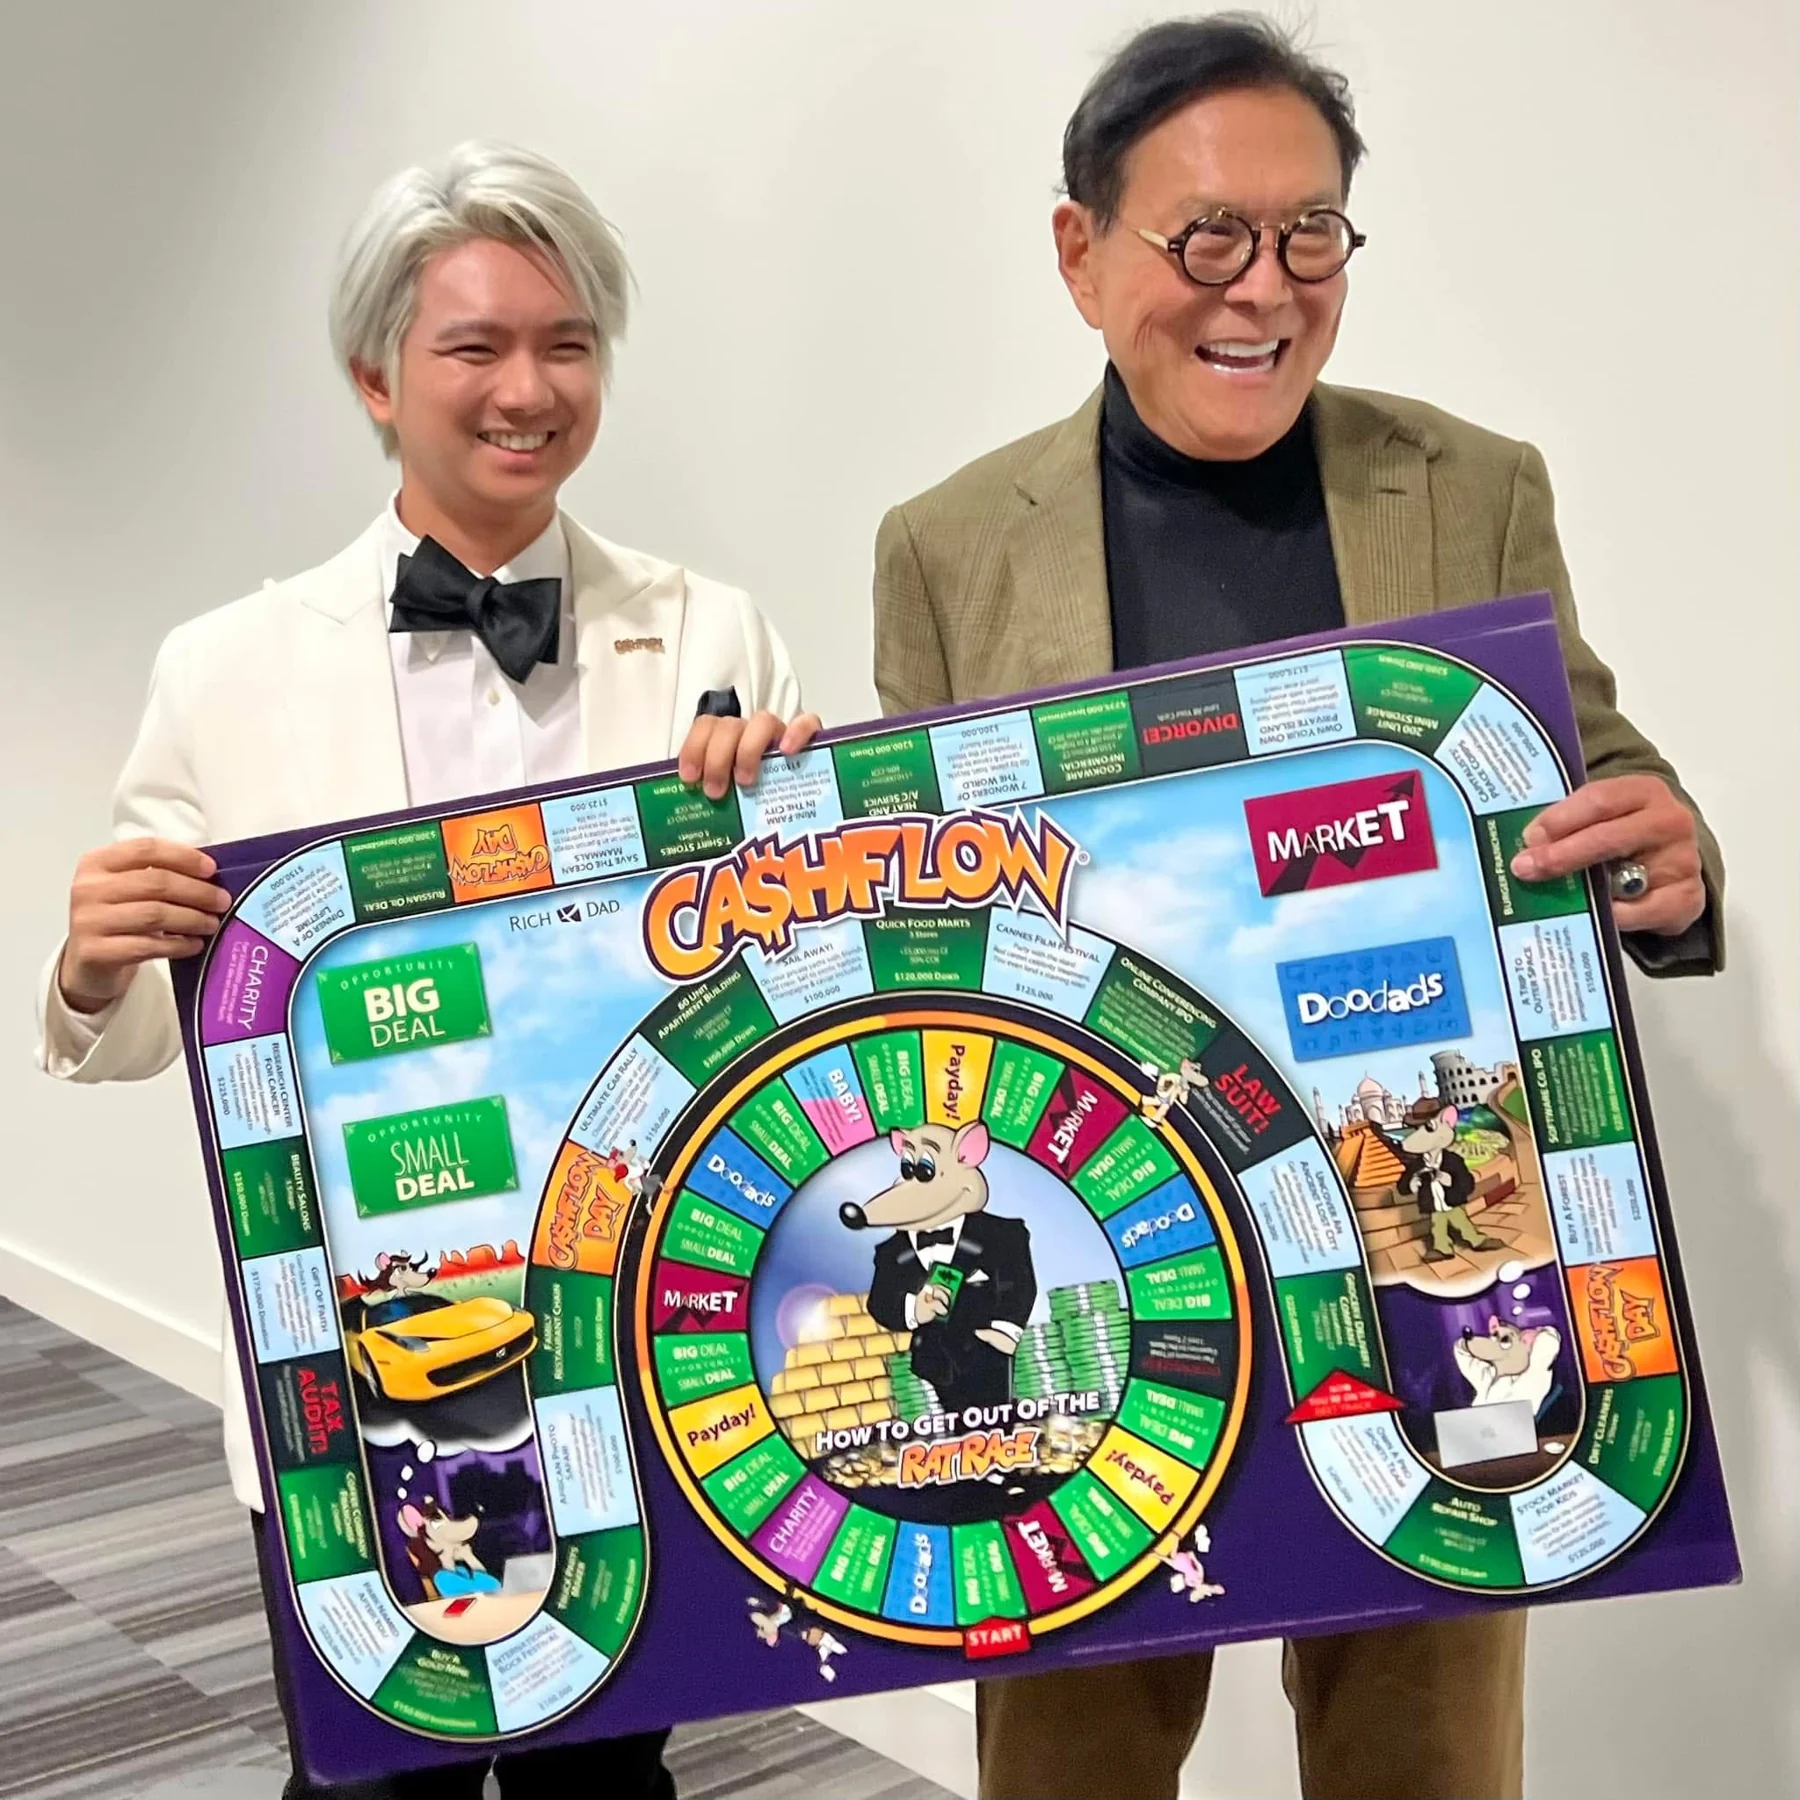
เกม CASHFLOW เป็นเครื่องมือฝึกแบบจำลองจากผู้เขียนคนเดียวกัน ใช้ซ้อมตัดสินใจโดยไม่ต้องใช้เงินจริง
สามจุดที่มักตีความคลาดเคลื่อน
"บ้านไม่ใช่สินทรัพย์ ห้ามซื้อบ้าน"
หนังสือใช้นิยามสินทรัพย์ในมุมกระแสเงินสด คือสิ่งที่นำเงินเข้ากระเป๋า บ้านที่อยู่เองจึงไม่นับในนิยามนี้ แต่หนังสือไม่ได้ห้ามซื้อบ้าน และในทางบัญชี บ้านยังเป็นสินทรัพย์ในงบดุล ส่วนเงินกู้บ้านเป็นหนี้สิน รายละเอียดอยู่ใน สินทรัพย์กับหนี้สิน
"ต้องลาออกไปลงทุน"
หน้า FAQ ของ The Rich Dad Company ตอบคำถามนี้ไว้ตรง ๆ ว่าไม่ควรลาออก ให้ทำงานต่อไประหว่างสะสมสินทรัพย์
"หนี้ดีกู้ได้เต็มที่"
หนังสือพูดถึงการแยกหนี้ดีกับหนี้เสียว่าเป็นส่วนหนึ่งของความรู้การเงิน แต่ไม่ได้บอกให้กู้โดยไม่มีเงื่อนไข ก่อนกู้ต้องรู้ว่าหนี้ก้อนนั้นสร้างกระแสเงินสดพอจ่ายตัวเองหรือไม่ และรับมือได้ไหมถ้าสถานการณ์ไม่เป็นตามแผน ดู หนี้ดี หนี้เสีย และการทดสอบก่อนกู้
ใช้กับบริบทไทยอย่างไร
ตัวอย่างในหนังสือเป็นเรื่องภาษี กองทุนเกษียณ และกฎหมายของสหรัฐฯ ส่วนนี้นำมาใช้ตรง ๆ ไม่ได้ สิ่งที่หยิบมาใช้ได้ทันทีคือหลักคิด
- ทำงบการเงินของตัวเอง แล้วดูว่าเงินแต่ละบาทไหลไปไหน
- ก่อนซื้ออะไรชิ้นใหญ่ ถามว่ามันจะเพิ่มรายจ่ายหรือเพิ่มรายได้ในแต่ละเดือน
- เลือกเรียนทักษะที่ทำให้เราตัดสินใจเรื่องเงินได้ดีขึ้น
คำถามที่พบบ่อย
พ่อรวยสอนลูกเหมาะกับใคร
เหมาะกับคนเริ่มต้นที่อยากเข้าใจภาพรวมว่ารายได้ รายจ่าย สินทรัพย์ และหนี้สินเชื่อมกันอย่างไร
หนังสือมีคำแนะนำให้ลงทุนในสินทรัพย์ตัวไหนไหม
ไม่ได้ให้คำแนะนำเฉพาะเจาะจงที่ใช้ได้กับทุกคน หนังสือเน้นวิธีคิด ส่วนการเลือกสินทรัพย์ต้องดูเป้าหมายและความเสี่ยงที่รับได้ของแต่ละคน
อ่านแล้วควรทำอะไรต่อ
เริ่มจากทำงบการเงินส่วนบุคคล ตามขั้นตอนใน บทความนี้ แล้วลองฝึกตัดสินใจผ่าน เกม CASHFLOW